La vente directe au consommateur promet une relation plus courte entre une marque et son public. En supprimant certains intermédiaires, une entreprise peut mieux maîtriser son prix, recueillir des données de première main et préserver une part plus importante du chiffre d’affaires. Mais cette apparente simplicité déplace les charges : acquisition client, préparation des commandes, service après-vente et gestion des stocks deviennent des fonctions à financer et à organiser.
Le sujet se comprend donc moins comme une hausse automatique des marges commerciales que comme un arbitrage entre revenus, coûts et responsabilités. Pour une petite marque de cosmétiques, par exemple, vendre sur son site peut améliorer la marge unitaire si les frais de plateforme et de livraison restent contenus. Si les campagnes publicitaires coûtent cher ou si les retours se multiplient, la rentabilité peut au contraire s’éroder. Ce qui est établi, c’est que le canal direct concentre davantage d’activités au sein de l’entreprise ; l’interprétation de son intérêt dépend, elle, du marché, du panier moyen et de la structure de coûts. L’alternative écartée n’est pas toujours la vente indirecte : les deux circuits peuvent coexister, à la condition que leurs rôles et leurs prix soient cohérents.
En bref
- La vente directe réduit certains intermédiaires, mais transfère à l’entreprise des coûts commerciaux et opérationnels.
- La marge brute ne suffit pas à mesurer la rentabilité : acquisition client, logistique et retours doivent aussi être intégrés.
- La fidélisation peut améliorer l’économie du canal, sans garantir à elle seule un modèle viable.
- La réglementation et la gestion des stocks font partie du coût réel de la relation avec le consommateur final.
Vente directe au consommateur : ce que recouvre réellement la marge
Dans un circuit traditionnel, un fabricant partage la distribution avec des grossistes ou des détaillants, qui assument certaines fonctions et prélèvent leur rémunération. En vente directe, une partie de cette valeur reste potentiellement dans l’entreprise, mais les tâches correspondantes ne disparaissent pas : elles changent de responsable.
Le cas d’une marque fictive de vêtements illustre cette distinction. Elle vend un article sur son site et conserve un prix de vente plus élevé que son prix de cession à un distributeur ; pourtant, elle doit financer le site, le paiement, la préparation, l’expédition, les retours et le support client. La marge commerciale observée avant ces dépenses ne constitue donc pas encore une mesure de rentabilité.
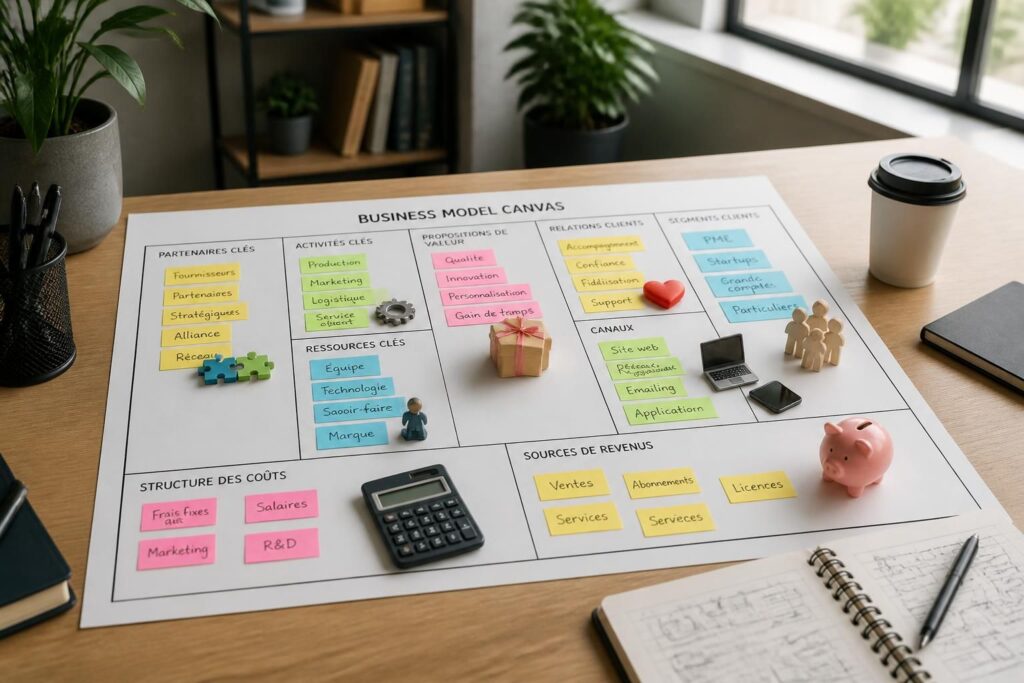
Pour comparer les canaux, il faut préciser le périmètre retenu : coût de fabrication, remises, frais de paiement, dépenses marketing, emballage, livraison subventionnée, retours et service client. Les analyses de modèles économiques selon les secteurs rappellent utilement que la même architecture commerciale ne produit pas les mêmes résultats d’un marché à l’autre. L’insight essentiel : une marge supplémentaire n’a de valeur que si les coûts nécessaires pour l’obtenir restent maîtrisés.
Coûts de distribution et acquisition client : les dépenses déplacées
Le canal direct transforme les coûts de distribution plutôt qu’il ne les efface. Une entreprise peut économiser une marge de revente, tout en prenant en charge les dépenses de visibilité, de conversion et de livraison qui étaient auparavant réparties entre plusieurs acteurs.
Une marque alimentaire fictive peut attirer des acheteurs grâce à des contenus éditoriaux et à des abonnements, mais ces moyens demandent du temps et des ressources. Si elle dépend principalement de campagnes payantes, l’acquisition client peut absorber une part importante de la contribution générée par la première commande. La valeur du client sur la durée devient alors déterminante, à la condition que les achats répétés soient réellement observés et non simplement espérés.
La comparaison doit aussi intégrer les coûts cachés du canal : création de contenus, outils numériques, gestion des paiements et traitement des demandes. Une étude des différents modèles économiques sectoriels peut aider à poser ce cadre, mais ne remplace pas l’analyse des chiffres propres à l’entreprise. L’alternative écartée — confier la vente à un distributeur — peut rester pertinente lorsque celui-ci apporte une audience ou une capacité logistique difficile à reproduire.
Un indicateur isolé, comme le coût d’acquisition moyen, peut masquer des écarts importants entre catégories de clients ou périodes de l’année. Il gagne à être rapproché de la marge après livraison et retours, puis du rythme de réachat.
Logistique et gestion des stocks : les contraintes du canal direct
Vendre au consommateur final suppose de tenir une promesse complète, de la disponibilité du produit jusqu’à sa réception. La logistique devient visible dans l’expérience d’achat : un retard, un colis endommagé ou une rupture répétée peut affaiblir la confiance autant qu’un défaut de produit.
La gestion des stocks impose un arbitrage entre disponibilité et immobilisation de trésorerie. Une marque de mobilier fabriqué en petites séries, par exemple, peut limiter ses stocks en travaillant sur commande ; elle accepte alors des délais plus longs. À l’inverse, disposer immédiatement des références les plus demandées améliore le service, mais expose à des invendus si la demande évolue.
Le tableau distingue les principales décisions opérationnelles. Les effets indiqués sont des mécanismes à vérifier dans chaque cas, non des résultats garantis.
| Poste ou décision | Effet possible sur le modèle direct | Point de vigilance |
|---|---|---|
| Préparation et expédition | Maîtrise de l’expérience et des délais annoncés | Coût par commande et capacité en période de pointe |
| Stock disponible | Réponse plus rapide à la demande | Trésorerie immobilisée et risque d’invendus |
| Retours et échanges | Réassurance au moment de l’achat | Transport, contrôle et remise en vente éventuelle |
| Externalisation logistique | Accès à des capacités spécialisées | Frais de prestataire et dépendance opérationnelle |
Externaliser n’est pas nécessairement renoncer à la maîtrise : cela peut permettre de se concentrer sur l’offre, si les niveaux de service et les coûts sont suivis. À l’inverse, internaliser ne garantit pas une économie lorsque les volumes restent faibles. Le choix dépend notamment de la saisonnalité, de la variété des produits et du niveau de service attendu.
Réglementation et fidélisation : construire une relation durable
La vente directe implique aussi des obligations envers le client : information sur les produits et les prix, conditions de vente, traitement des données personnelles et gestion des réclamations. Leur portée précise varie selon le produit et le marché concerné ; elles doivent donc être examinées dans le contexte réglementaire applicable, plutôt que traitées comme une formalité uniforme.
La fidélisation peut améliorer l’économie du modèle lorsque les clients reviennent et que le service rendu justifie cette préférence. Une entreprise de produits d’entretien, par exemple, peut proposer des recharges ou des commandes récurrentes. Mais une offre de réachat ne crée pas mécaniquement de fidélité : la qualité, la disponibilité et la pertinence du prix restent déterminantes.
Une objection sérieuse à l’attrait du canal direct mérite d’être posée : un distributeur peut apporter une visibilité, une confiance et une couverture géographique que la marque aurait du mal à financer seule. Dans certains marchés, ces apports compensent largement la marge abandonnée. Ce que cela suppose, c’est de comparer la contribution économique totale des canaux, sans attribuer un éventuel succès à un seul levier.
La vente directe devient ainsi un choix de modèle, pas une formule universelle. Sa solidité dépend de l’équilibre entre proposition de valeur, coûts de distribution, capacité opérationnelle et relation client ; cet équilibre peut évoluer avec les volumes, les usages et le cadre réglementaire.
La vente directe augmente-t-elle toujours les marges commerciales ?
Non. Elle peut réduire certains coûts d’intermédiation, mais ajoute des dépenses de marketing, de plateforme, de logistique, de service client et de retours. Le résultat dépend de la structure de coûts et du volume de ventes.
Comment évaluer la rentabilité d’une vente directe ?
Il faut dépasser la marge brute et intégrer les coûts associés à la commande : acquisition client, paiement, préparation, expédition, retours et support. Le réachat peut être pris en compte lorsqu’il est mesuré dans la durée.
Quels sont les principaux défis de la gestion des stocks ?
L’entreprise doit arbitrer entre disponibilité, délais de livraison, trésorerie immobilisée et risque d’invendus. Le bon équilibre dépend notamment de la variété des références et de la régularité de la demande.
La vente directe peut-elle coexister avec la distribution ?
Oui. Les deux circuits peuvent se compléter si leurs prix, leurs rôles et leurs niveaux de service sont cohérents. La comparaison doit tenir compte de la valeur apportée par chaque canal, et pas seulement de la marge apparente.